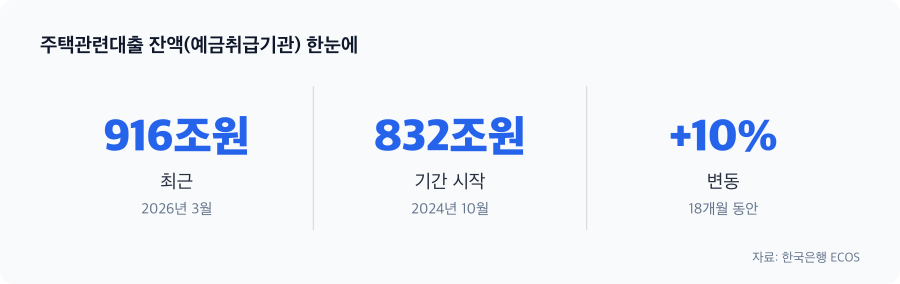
2024년 10월부터 2026년 3월까지 18개월간 주택관련대출이 84조 원 늘었습니다. 금리가 계속 오르는 와중에도 차입이 줄지 않은 건 왜일까요? 단순한 금리 문제가 아니라 주택 시장 자체의 압박이 가계의 선택을 강제하고 있기 때문입니다.
금리를 무시하고 대출이 늘어난 이유
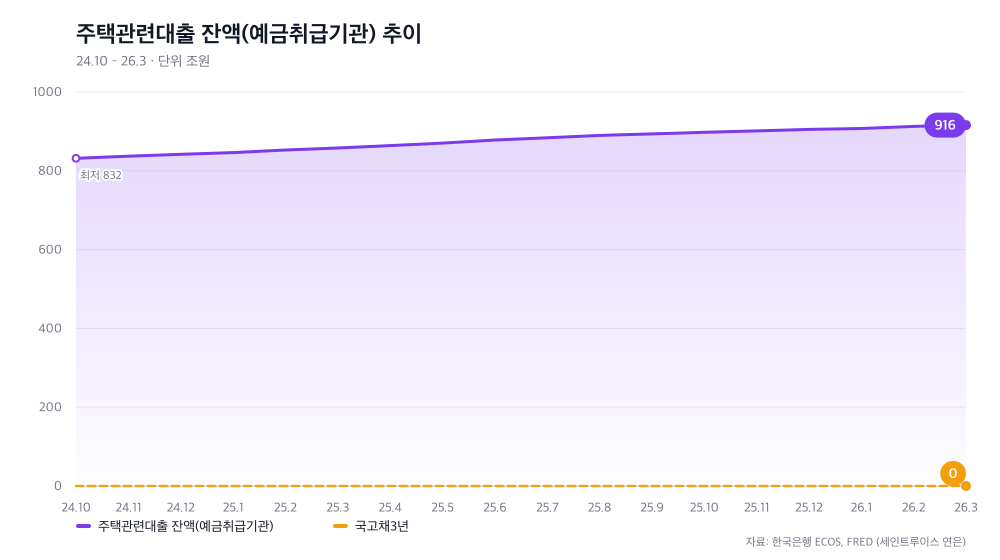
경제학 교과서라면 이렇게 설명합니다. 금리가 오르면 차입이 줄어든다고. 하지만 지난 18개월 한국의 주택담보대출은 정반대로 움직였습니다. 2024년 10월 831조 8051억 원에서 2026년 3월 915조 9776억 원으로 84조 1725억 원(10.1%) 증가했습니다. 더 놀라운 건 이 기간 단 한 번도 감소한 달이 없다는 점입니다.
매달 평균 4600~5900억 원씩 불어난 것이죠. 금리가 오르는 와중에도 가계들이 계속 빌렸다는 뜻입니다. 이것은 단순한 금리 문제가 아닙니다. 주택 공급 부족, 전세 시장 수급 불균형, 신규 아파트 건설에 따른 자금화 수요가 복합적으로 작용하면서 금리 인상도 차입 수요를 꺾지 못한 것으로 보입니다.
한국주택금융공사가 2026년 1월 보금자리론 금리를 0.25% 포인트 인상했음에도 불구하고 기존 대출 잔액은 계속 증가했습니다. 결국 가계 입장에서는 금리가 높더라도 주택이 필요하면 빌릴 수밖에 없는 상황이었던 것입니다.
절박함이 한계에 닿기 시작했다
다만 이 증가 추세가 지속 불가능하다는 신호가 동시에 나타나고 있습니다. 2025년 중반 이후 월간 증가분을 보면 6000억 원대에서 점차 3000~4000억 원대로 둔화되는 추세입니다. 늘어나는 속도가 눈에 띄게 떨어졌다는 뜻입니다.
2026년 초 기준금리 인상 가능성이 다시 불거지면서 신규 차입 심리가 위축되기 시작했습니다. 차입 증가 속도의 둔화는 한 가지를 시사합니다. 한계 구매층이 시장에서 이탈했거나, 이미 충분히 차입한 가계가 추가 대출을 꺼리기 시작했다는 뜻입니다.
지난 18개월간의 대출 증가는 ‘선택’이 아니라 ‘절박함’에 가까웠습니다. 그리고 그 절박함이 한계에 도달했을 가능성이 높습니다. 한국은행이 2026년 1월 기준금리를 2.5%로 동결하면서 발표한 판단도 같은 맥락입니다. 가계부채 부담을 계속 살펴봐야 한다고 명시했으니까요.
이제 문제가 바뀌었다
고정금리 만기를 앞둔 가계들의 고민이 깊어지고 있습니다. 지금까지는 ‘더 빌릴 것인가’가 문제였다면, 이제는 ‘이미 빌린 것을 어떻게 갚을 것인가’로 전환되어야 합니다.
국고채 3년물 금리가 2024년 10월 2.91%에서 2026년 3월 3.38%로 0.467% 포인트 올랐습니다. 기준금리 동결과 국고채 금리 상승의 괴리 현상이 벌어지는 중입니다. 이는 고정금리 만기 도래 시 적용될 금리가 현재보다 얼마나 올라갈지 가늠하기 어렵게 만들고 있습니다.
말하자면 가계는 이중의 불확실성에 놓여 있습니다. 기준금리가 더 오를지 모르고, 이미 낮은 고정금리로 빌린 돈의 재계약 시점도 다가오고 있습니다.
지금부터 준비해야 할 것
현재의 차입 수준을 감당하기 위해, 지금부터 금리 재설정 시나리오를 구체적으로 준비해야 합니다. 현재 고정금리 대출의 만기 도래 시 적용될 금리는 기준금리 인상 여부에 따라 0.5~1.0% 이상 올라갈 수 있습니다. 상환액이 크게 증가할 수 있다는 뜻입니다.
먼저 자신의 대출 계약을 확인해 보세요. 고정금리인지 변동금리인지, 그리고 만기가 언제인지 파악하는 것이 첫 단계입니다. 금리 재설정 전에 선제적 상환을 하거나 대출 구조를 재조정하는 것이 리스크 관리의 핵심입니다.
금리 인하를 기대하기보다, 금리가 현 수준 또는 그 이상으로 유지될 경우를 대비하는 것이 현명한 가계 재무관리입니다. 지난 18개월간 늘어난 대출액 84조 원이 언제까지 버틸 수 있을지는, 이제 당신의 준비 정도에 달려 있습니다.
| 시점 | 금액 |
|---|---|
| 2025년 10월 | 897조 7,374억원 |
| 2025년 11월 | 901조 3,946억원 |
| 2025년 12월 | 904조 9,962억원 |
| 2026년 1월 | 907조 4,022억원 |
| 2026년 2월 | 912조 6,341억원 |
| 2026년 3월 | 915조 9,776억원 |
자료: 한국은행 ECOS · FRED (세인트루이스 연은)
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.
“금리는 올랐는데 집값은 더 올랐다”에 대한 1개의 생각