2026년 2분기 가계신용 잔액이 2,019조 원을 넘어섰습니다. 기준금리가 3.50%에서 2.50%로 내려간 같은 기간입니다. 금리가 내려가는데 사람들은 왜 계속 빌려야 했을까요?
기준금리 인하와 가계 빚 증가, 보이는 모순
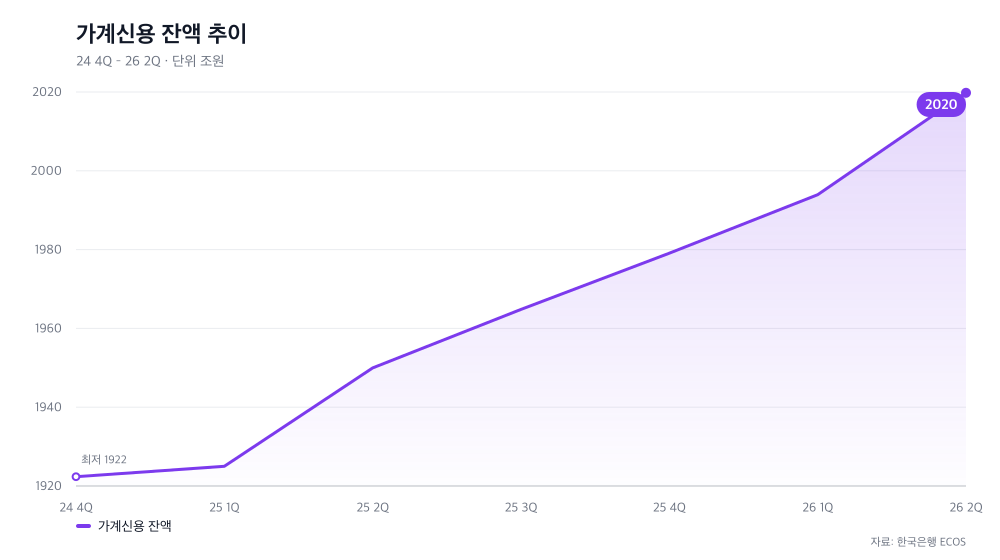
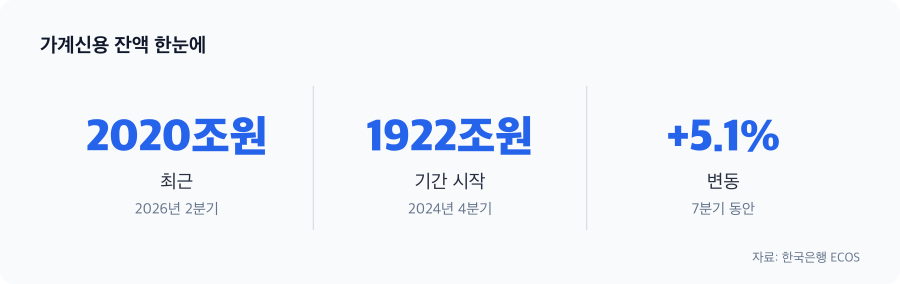
지난 1년 반 사이 기준금리는 확실히 내려갔습니다. 한국은행에 따르면 2023년 3.50%에서 시작한 기준금리는 2024년 4분기부터 인하를 시작해 2026년 2분기에 2.50%까지 내려왔습니다. 그런데 같은 기간 가계신용 잔액은 1,922조 3,660억 원에서 2,019조 7,853억 원으로 약 97조 원이 증가했습니다.
일반적으로 생각하면 금리가 내려가면 빌려 쓰는 게 저렴해지니까 새로 빌리는 사람이 늘 수 있습니다. 하지만 역으로 생각해 보면, 금리가 내려갈 때야말로 기존 대출자들은 이미 높은 금리로 빌린 상태를 감수하고 있다는 뜻입니다. 그렇다면 왜 계속 추가로 빌려야 했을까요?
핵심은 여기입니다. 기준금리가 내려간다고 해서 당신이 내고 있는 이자가 바로 내려가지는 않습니다. 특히 변동금리 대출을 받은 사람이라면 더욱 그렇습니다.
당신의 금리와 기준금리는 다른 시간에 움직인다
가계신용은 은행 변동금리·고정금리 대출, 제2금융권 대출, 그리고 전세금(임차인이 내는 보증금)으로 이루어져 있습니다. 이 중에서 기준금리 인하의 혜택을 직접 받는 건 변동금리 대출뿐인데, 거기에도 함정이 있습니다. 변동금리 대출의 금리가 기준금리에 맞춰 조정되는 건 ‘재계약 시점’에만 일어나기 때문입니다.
예를 들어 2024년에 변동금리로 대출을 받은 사람을 생각해 보세요. 당시 기준금리가 높았으니 그 사람은 높은 금리로 계약했습니다. 기준금리가 2026년 2분기까지 내려갔어도, 그 사람이 2025년에 재계약하지 않으면 기존 금리 그대로 냅니다. 이제 상황이 바뀌었습니다. 한국은행에 따르면 2026년 기준금리는 2.75%로 인상되었고, 8월에는 3.00%로 추가 인상되었습니다.
결국 기준금리가 낮아지는 동안에도 변동금리 재계약을 앞둔 사람들, 그리고 새로 전세금을 내야 하는 사람들은 높은 금리에 노출됩니다.
금리 인상기가 시작되었는데 새로 빌려야 하는 이유는 해소되지 않았다
가계신용이 계속 증가한 근본 원인을 찾아야 합니다. 한국은행 금융통화위원회는 2026년 기준금리 인상의 배경으로 가계부채 증가세와 수도권 주택가격 상승을 주요 금융 불균형 위험으로 꼽았습니다. 즉, 기준금리를 올린 이유 자체가 ‘사람들이 계속 빌려서 집값이 올라가고 있다’는 것입니다.
2026년 2분기까지의 가계신용 증가분을 보면 대부분이 주택담보대출과 전월세 관련 대출입니다. 더 이상 저렴한 전세를 구할 수 없어서, 높은 월세를 감수해야 해서, 또는 주택을 사려고 대출을 받은 사람들이 늘어난 셈입니다. 금리가 내려갔어도 그들이 처한 상황—높은 집값, 높은 월세, 임차인으로서의 불안정성—은 변하지 않았습니다.
이제 기준금리가 다시 올라갑니다. 그러면 당신이 이미 가진 변동금리 대출은 물론이고, 앞으로 새로 받을 대출까지 모두 비싸집니다.
같은 시대, 같은 기준금리인데 당신의 부담은 2~3배 다를 수 있다
여기서 중요한 질문이 나옵니다. ‘왜 신문에서 말하는 평균 금리와 내가 느끼는 금리가 다를까?’ 그 답은 당신의 대출 포트폴리오 구성에 있습니다. 기준금리가 같아도 어떤 상품에 언제 빌렸는지에 따라 실제 부담이 완전히 달라집니다.
고정금리로 대출을 받은 사람은 기준금리가 내려가도 이자 부담이 줄어들지 않습니다. 대신 금리가 올라가도 변하지 않으니 앞으로는 상대적으로 유리합니다. 변동금리 대출자라도 재계약 전까지는 기존 금리를 그대로 냅니다. 2024년에 높은 금리로 변동금리 대출을 받은 사람과 2025년에 낮은 금리로 받은 사람이 2026년 2분기에 같은 기준금리 아래 있어도, 하나는 계속 높은 이자를 내고 있는 것입니다.
당신이 느끼는 금리 부담은 ‘기준금리’라는 평균값이 아니라, 당신이 언제 어떤 상품으로 빌렸는지에 의해 결정됩니다. 이것이 왜 중요한가 하면, 지금부터 기준금리가 올라가기 때문입니다.
지금 당신이 확인해야 할 세 가지
기준금리는 2026년 27일 3.00%로 올랐으며, 한국은행은 추가 인상 가능성을 열어두고 있습니다. 기준금리가 올라간다는 건 변동금리 대출의 재계약 시점에 당신의 월 상환금이 올라간다는 뜻입니다. 지금 해야 할 일은 구체적입니다.
첫째, 신용보고서를 꺼내 당신의 대출 현황을 정리하세요. 은행 변동금리 대출과 고정금리 대출의 비율은 어떻게 되나요? 각 상품의 만기일은 언제인가요? 이 정보들이 없으면 금리 인상에 제때 대응할 수 없습니다.
둘째, 전세계약 갱신 시기를 확인하세요. 제시된 구간 중 가계신용 증가분의 대부분이 주택 관련 대출입니다. 당신의 전세 갱신이 기준금리 인상 시기와 겹친다면 월 보증금 상승액을 미리 계산해 두어야 합니다. 월세나 갱신금으로 얼마가 더 나갈지는 금리가 인상되는 이 시점에 당신의 대출 일정에 달려 있습니다.
| 시점 | 금액 |
|---|---|
| 2025년 1분기 | 1,924조 9,901억원 |
| 2025년 2분기 | 1,949조 9,775억원 |
| 2025년 3분기 | 1,964조 8,167억원 |
| 2025년 4분기 | 1,979조 886억원 |
| 2026년 1분기 | 1,993조 9,239억원 |
| 2026년 2분기 | 2,019조 7,853억원 |
자료: 한국은행 ECOS
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.