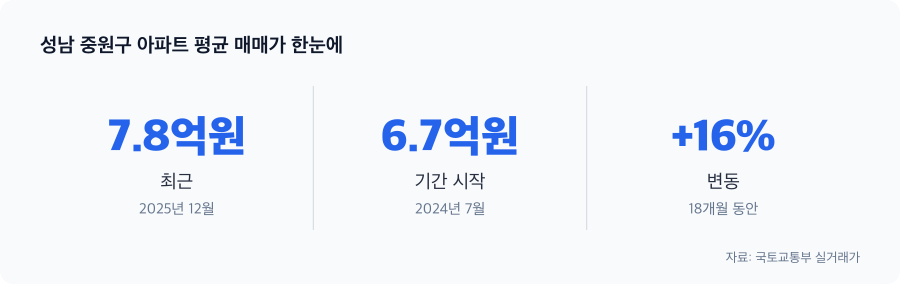
2024년 7월부터 2025년 12월까지 18개월간 성남 중원구 아파트 평균 매매가는 6.7억원에서 7.8억원으로 올랐습니다. 실제로는 기준금리 인상과 아무 관계가 없었다는 걸 아세요?
상승과 조정을 금리 인상으로 잘못 읽다
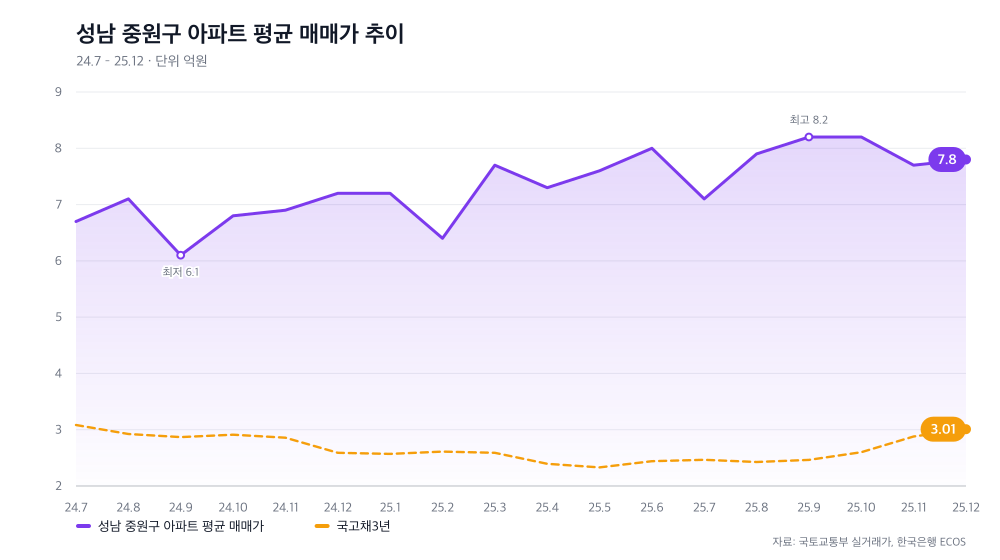
2024년 7월부터 2025년 6월까지 12개월간 성남 중원구 아파트값은 6.7억원에서 8억원까지 1.3억원이나 뛰었습니다. 그 뒤 9월에 8.2억원으로 한 번 더 올랐다가, 이후로는 계속 내려가서 12월엔 7.8억원이 되었죠.
금리가 올라갈 거라는 기대 때문이라고 해석하는 사람이 많습니다. 하지만 이 해석은 실제 기준금리 움직임과 맞지 않습니다. 오히려 반대였거든요.
성남 중원구가 올랐을 때는 기준금리 인하기였다
한국은행 금융통화위원회에 따르면 2025년 2월 기준금리는 2.75%였고, 그 뒤로 계속 내려갔습니다. 2025년 5월에는 2.33%까지 내려가다가, 결국 2026년 5월에 2.5%에서 가장 낮아졌죠. 성남 중원구 아파트가 상승하던 바로 그 시기가 기준금리 인하 구간이었다는 뜻입니다.
그렇다면 아파트값의 상승은 기준금리 때문이 아니라 다른 무엇이 움직였다는 것입니다. 저금리 ‘전망’이 아니라 저금리 ‘진입’ 초기에 풀린 현금 유입, 즉 거래량의 급증이 가격을 밀어 올렸던 거죠. 금리와 가격의 관계를 보려면 좀 더 시간을 봐야 합니다.
9월부터의 조정은 금리 신호가 아니라 수급 정상화다
성남 중원구 아파트값이 9월에 8.2억원으로 최고점을 찍고, 이후 내려간 것은 기준금리 인상이 시작돼서가 아닙니다. 한국은행이 기준금리를 처음 올린 건 2026년 7월입니다. 그보다 10개월 앞선 2025년 9월에는 여전히 금리 인하기였거든요.
그렇다면 왜 조정받았을까요? 저금리 진입 초기 거래량이 몰렸을 때 가격이 올랐다면, 그 거래가 어느 정도 마무리되면서 새로운 수급이 균형을 맞춘 것이죠.
금리 인상은 최근에야 시작됐다는 게 핵심이다
2026년 7월 한국은행이 기준금리를 2.5%에서 2.75%로 올렸습니다. 이것이 2023년 1월 이후 첫 인상입니다. 하지만 부동산 시장에 실제 영향이 나타나는 건 이보다 뒤입니다. 대출금리는 기준금리 인상 후 보통 4~8주 뒤에 반영되거든요.
달리 말해 2025년 상반기에 올랐던 성남 중원구 아파트값은 금리와 아무 관계가 없었고, 2025년 9월부터의 조정도 금리 신호와는 무관했습니다. 지금부터가 기준금리 인상의 실제 영향이 시장에 스며드는 시기입니다.
| 시점 | 평균 매매가 | 기준금리 상황 |
|---|---|---|
| 2024년 7월 | 6.7억원 | 인상 전 |
| 2025년 6월 | 8억원 | 인하 구간 |
| 2025년 9월 | 8.2억원(최고점) | 여전히 인하기 |
| 2025년 12월 | 7.8억원 | 인상 전 조정 |
| 2026년 7월 | – | 2.5%→2.75% 첫 인상 |
지금부터 중산층 아파트 매수를 계획하는 당신에게
2026년 7월 기준금리 인상 이후 6개월이 경과한 지금, 성남 중원구 같은 평균대 아파트는 추가 조정 압력을 받을 가능성이 높습니다. 한국은행 경제통계에 따르면 2025년 11월 금융기관 가중평균 대출금리가 4.15%로 전월 대비 올랐거든요. 대출을 받아서 매수하려면 이 점을 반드시 고려해야 합니다.
지난 18개월 아파트값의 변동이 금리 때문이 아니라는 걸 아는 것이 당신의 매매 판단을 살립니다. ‘저금리라 지금 사야 한다’는 조언은 더 이상 유효하지 않습니다. 오히려 금리 인상기에 대출금리가 오르는 상황을 먼저 확인한 뒤, 월 상환액이 늘어난 예산으로 다시 계산해 보세요. 그게 진짜 당신의 상황에 맞는 매수 결정입니다.
자료: 국토교통부 실거래가 · 한국은행 ECOS
대출로 매수를 준비한다면
대출을 받아 성남 중원구 같은 평균대 아파트를 사려는 경우라면, 먼저 지난 18개월의 가격 움직임을 금리와 떼어서 봅니다. 6.7억원에서 8.2억원까지 오른 구간과 7.8억원까지 내려온 구간은 모두 기준금리 인상 전에 일어났습니다.
다음으로 2026년 7월 기준금리 인상이 대출금리에 반영되는 흐름을 확인합니다. 본문에 따르면 대출금리는 기준금리 인상 후 보통 4~8주 뒤에 반영되고, 2025년 11월 금융기관 가중평균 대출금리는 4.15%로 전월보다 올랐습니다.
끝으로 오른 대출금리를 넣어 월 상환액을 다시 계산하고, 그 예산 안에서 매수 여부를 정합니다. 저금리를 이유로 서두르기보다 늘어난 상환액을 기준으로 판단하는 것이 본문이 권하는 순서입니다.
함께 읽으면 좋은 글
- 기준금리 오를 때 내 대출 이자, 어디서 확인하나요 — 이 글이 권하는 대로 금리 인상기에 오른 대출 이자를 직접 확인하는 방법을 이어서 볼 수 있습니다.
- 금리는 올랐는데 집값은 더 올랐다 — 금리와 집값이 같은 방향으로만 움직이지 않는다는 점을 다른 사례로 함께 살펴볼 수 있습니다.
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.