2025년 1분기부터 2026년 2분기까지 가계신용이 94조 원 넘게 늘었습니다. 그런데 분기마다 증가폭이 다릅니다. 이 불규칙한 패턴 뒤에 무엇이 숨어 있을까요?
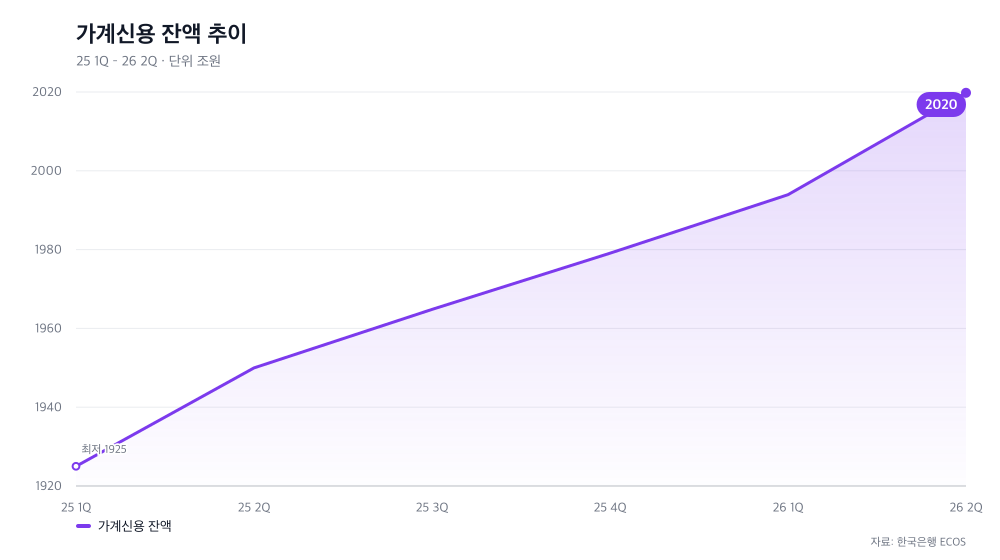
분기마다 다른 증가폭, 같은 원인은 없다
지난 1년 반 가계신용 잔액이 1,924조 원에서 2,019조 원으로 늘었습니다. 100조 원에 가까운 증가입니다. 하지만 이 증가세가 일정하지 않은 점에 주목할 필요가 있습니다.
2025년 내내는 비교적 안정적이었습니다. 1분기에서 4분기까지 분기당 25조~40조 원씩 증가했거든요. 그런데 2026년에 들어서면서 패턴이 바뀝니다. 1분기에서 2분기로 넘어갈 때는 26조 원으로 증가폭이 줄었다가 다시 늘어난 것입니다. 이렇게 불규칙해지는 것은 우연이 아닙니다.
금리 사이클이 신용 수요를 좌우한다
그 외부 요인은 금리입니다. 한국은행은 2023년부터 기준금리를 올려왔는데, 2025년에 이 인상을 멈췄습니다. 더 나아가 2026년 1분기부터 기준금리를 단계적으로 내리기 시작했습니다. 바로 이 변화가 가계신용 증가 패턴을 설명합니다.
금리가 올라갈 때는 가계들이 신규 대출을 꺼립니다. 빌릴수록 나중에 갚아야 할 이자 부담이 커지니까요. 반대로 금리가 내려가면 어떻게 될까요? 같은 금액을 빌리더라도 이자 부담이 줄어듭니다. 가계들은 이 기회를 놓치지 않으려고 움직입니다. 바로 이 시점이 2026년 초입니다.
저금리는 주택 수요를 깨운다
2026년 1분기에서 2분기로 넘어가는 시점, 가계신용이 다시 26조 원 이상 늘어났습니다. 금리 인하 초기 단계에서 가장 반응이 컸던 겁니다. 이때 늘어난 신용의 상당 부분은 주택담보대출과 전세금융이었을 가능성이 높습니다.
금리가 내려가면 주택 구매 능력이 올라갑니다. 같은 월 상환금으로도 더 큰 대출을 받을 수 있기 때문입니다. 가계들은 이 창을 놓치지 않고 움직입니다. 그런데 여기서 한 가지 질문이 생깁니다. 이렇게 늘어난 신용들이 모두 필요한 수요였을까요, 아니면 일시적인 투기 심리에 편승한 것일까요?
지금의 저금리가 영원하지 않은 이유
현재 상황을 받아들이되, 앞으로를 준비해야 합니다. 지금 금리가 내려가고 있다고 해서 이 추세가 계속될 거라 보장할 수 없습니다. 글로벌 금리 환경과 인플레이션 압력이 여전히 존재하기 때문입니다.
미국 중앙은행의 금리 결정은 한국 금융시장에 직접적인 영향을 미칩니다. 세계 경제 상황이 달라지면 인하 속도도 조절될 수 있습니다. 이 기간 중 보신 가계신용 증가는 현재의 저금리 국면을 반영한 것일 뿐, 앞으로 계속될 것이라 보장하지 않습니다.
지금 점검해야 할 것은 ‘상환 여력’이다
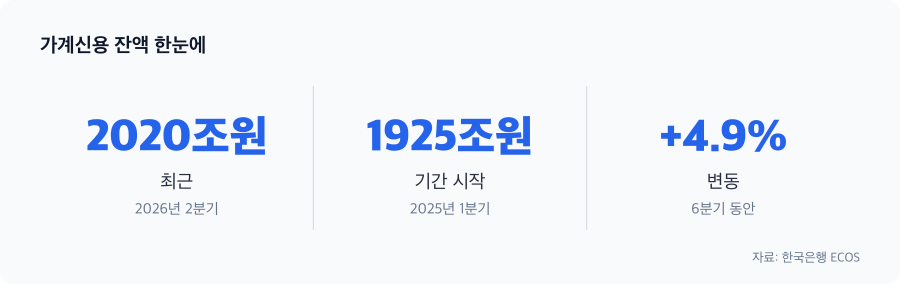
분기마다 평균 30조 원 이상씩 증가하고 있는 가계신용은 이제 2,000조 원을 넘어섰습니다. 숫자만 봐서는 거대한 규모입니다. 문제는 개별 가계 차원입니다. 당신이 지금 빌린 돈을 금리가 올라갔을 때도 갚을 수 있을까요?
금리 인하 시기에 대출을 받기는 쉽습니다. 하지만 장기적으로 관리하는 것은 다른 문제입니다. 상환 계획을 세울 때는 지금의 저금리가 아니라 앞으로 올라갈 금리를 기준으로 생각하세요. 당신의 현재 수입과 앞으로의 예상 변화를 정확히 점검한 뒤, 정말 그만큼 빌릴 수 있는지 판단해 보세요. 금리 인하의 유혹에 흔들리기보다, 상환 능력이 있는지를 우선으로 두면 됩니다.
실천하기: 대출 전 체크리스트
금리가 언제든 오를 수 있다고 가정하고 준비하세요. 가장 간단한 방법은 최악의 시나리오를 그려보는 것입니다. 금리가 지금보다 1%, 2% 올라간다면 월 상환액이 얼마나 증가할까요? 그 상황에서도 생활비와 비상금을 유지할 수 있을까요?
이 질문들에 명확하게 답할 수 없다면, 그 금액을 빌리지 않는 게 낫습니다. 저금리는 빌림이 쉬워지는 시기가 아니라, 정말 필요한 것만 신중하게 선택해야 하는 시기입니다.
| 시점 | 금액 |
|---|---|
| 2025년 1분기 | 1,924조 9,901억원 |
| 2025년 2분기 | 1,949조 9,775억원 |
| 2025년 3분기 | 1,964조 8,167억원 |
| 2025년 4분기 | 1,979조 886억원 |
| 2026년 1분기 | 1,993조 9,239억원 |
| 2026년 2분기 | 2,019조 7,853억원 |
자료: 한국은행 ECOS
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.