2023년 5월부터 16개월 동안 0.4%에서 꼼짝하지 않던 은행 가계대출 연체율이 2025년 8월부터 다시 오르기 시작했습니다. 정책 금리 인하가 본격화한 지 반년 뒤의 일입니다. 기준금리를 내렸는데 왜 연체율은 올라갔을까요?
2년 반 정체하던 연체율이 마침내 움직였다
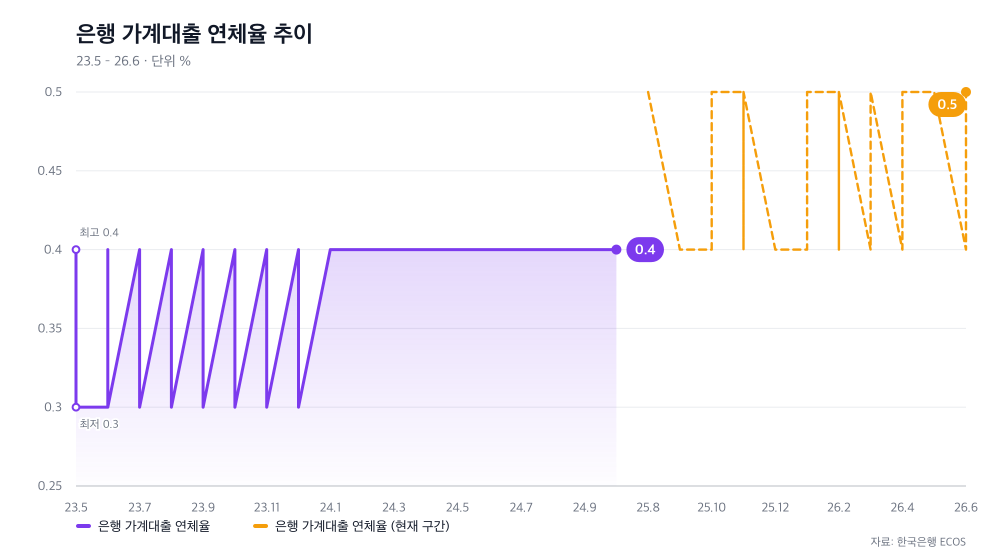
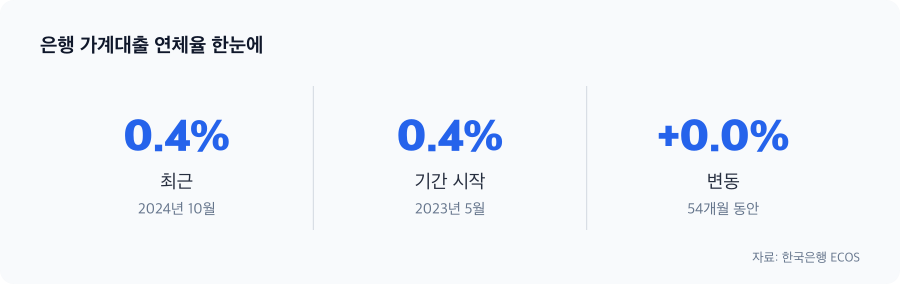
2023년 5월부터 2024년 10월까지 은행 가계대출 연체율은 0.4%에서 한 발짝도 움직이지 않았습니다. 16개월 동안 이 비율을 유지하다가 2025년 8월 집계 기준이 바뀌면서 새로운 지표가 시작되었습니다.
새 기준 도입 후 2025년 8월부터 2026년 6월까지의 수치를 보면 0.4%와 0.5% 사이에서 진동하다가 2026년 6월 0.5%로 올랐습니다. 작은 움직임이지만, 2년 반을 정체하던 수치가 처음 변화를 보인 셈입니다.
이 변화의 시점이 주목할 만한 이유는 한 가지입니다. 정책 금리 인하가 본격화한 시점과 정확히 겹친다는 점입니다. 기준금리 인하와 연체율 상승이 동시에 일어난 이유를 따라가면, 차입자로서 당신이 받는 실제 혜택과 정책 의도 사이의 차이가 보입니다.
기준금리 인하는 2024년 하반기부터 시작됐다
한국은행은 2024년 8월부터 기준금리 인하를 시작했습니다. 2023년부터 유지하던 3.50% 수준을 인하하기로 결정한 겁니다. 인하 일정은 빨랐습니다. 10월 3.25%, 11월 3.00%로 내렸고, 2025년 들어서도 2월 2.75%, 5월 2.50%까지 단계적으로 내렸습니다.
은행권과 대출자들은 이 소식을 반겼습니다. 기준금리가 내려가면 은행 대출금리도 따라 내려갈 것으로 기대했기 때문입니다. 그런데 여기서 문제가 생겼습니다.
기준금리만 내렸는데 대출금리는 따라가지 못했다
기준금리 인하가 시작된 후에도 시중 은행의 대출금리는 기준금리만큼 내려가지 않았습니다. 한국은행의 기준금리 인하는 총 1%p였지만, 은행권 수신금리(예금금리)는 평균 0.2~0.4%p 수준의 인하에 그쳤다고 뱅크몰에 따르면 나타났습니다. 대출금리는 더욱 완만한 속도로 인하되었습니다.
왜 그럴까요? 은행들은 예금 인하에 어려움을 겪었습니다. 예금자들이 정기예금이나 적금 같은 고금리 상품으로 자금을 옮기는 것을 막기 위해, 은행들은 수신금리를 기준금리만큼 내리기 어려웠던 겁니다. 덧붙여 신용심사를 더 엄격하게 진행하면서 대출금리 인하 폭을 제한했습니다.
결과적으로 차입자가 실제로 누린 이자 부담 완화는 정책이 의도한 것보다 작았습니다. 당신이 1년 전 받은 대출의 금리와 오늘의 금리 차이가 생각보다 크지 않은 이유가 바로 이것입니다.
새로 대출을 받는 가구들이 더 높은 금리 부담에 직면했다
기준금리 인하에도 대출금리가 천천히 내려가는 사이, 새로운 문제가 나타났습니다. 2025년 상반기 가계부채 증가 속도는 둔화되었지만, 정작 연체 신호는 오히려 나타나기 시작한 겁니다.
그 배경에는 정부의 대출 규제가 있습니다. 2025년 6월 27일 정부는 수도권과 규제지역의 주택담보대출 상한을 6억 원으로 제한하고 다주택자 주담대를 금지하는 초강도 대출 규제를 시행했습니다(KB금융지주 연구소). 이로 인해 은행들의 신규 차입자에 대한 신용심사 기준이 훨씬 높아졌습니다.
더욱이 전세 수급이 악화되면서 전세에서 월세로 주거 형태를 바꾼 가구들이 늘었습니다. 월세 대출은 고정금리보다는 변동금리이거나 상대적으로 높은 고정금리 대출에 노출되는 경우가 많습니다. 이들 가구는 기준금리 인하의 혜택을 거의 받지 못한 채 더 높은 금리 부담을 안게 된 겁니다.
당신의 대출 계약서에 써 있는 금리를 확인해야 하는 이유
기준금리 인하 뉴스에만 의존하면 안 됩니다. 지금 바로 해야 할 일은 자신의 대출 계약서를 들여다보는 것입니다. 고정금리인지 변동금리인지, 다음 금리 조정 시점이 언제인지를 확인하세요.
고정금리 상품이라면 계약서에 명시된 금리가 인하 시점까지 그대로 유지됩니다. 기준금리 인하와 무관합니다. 변동금리라면 상황이 다릅니다. 금리 인하가 수개월 지연되거나 부분 적용될 수 있으며, 신용도에 따라 인하 폭이 차등으로 적용되기도 합니다. 당신의 신용등급이 낮다면, 높은 등급의 차입자보다 금리 인하 혜택이 작을 수 있다는 뜻입니다.
리파이낸싱이나 대환의 기회가 제한되고 있는 지금, 조기 행동이 중요합니다. 금리 조정이 예정된 상품이라면 조정 시점 전에 움직이는 것이 낫습니다. 은행 상담 창구에 방문해 현재 적용 가능한 금리와 조건을 미리 확인해 두세요. 정책 금리와 당신의 실제 금리는 다릅니다.
수신금리 인하 난항이 가계 부채 완화를 가로막고 있다
더 넓게 보면, 이 문제는 한국 금융 시장의 구조적 특성을 드러냅니다. 기준금리를 내려도 은행이 예금자들을 붙잡으려면 수신금리를 많이 내릴 수 없고, 따라서 대출금리 인하도 제한될 수밖에 없다는 점입니다.
소비자심리지수가 2023년 5월 97.9p에서 2024년 10월 101.6p로 회복되고 있음에도 불구하고, 차입자의 체감 금리 부담은 여전합니다. 정책 의도인 가계 부채 완화가 실제 체감으로 이어지지 못하고 있는 겁니다.
| 시점 | % |
|---|---|
| 2024년 9월 | 0.4 |
| 2024년 9월 | 0.4 |
| 2024년 9월 | 0.4 |
| 2024년 10월 | 0.4 |
| 2024년 10월 | 0.4 |
| 2024년 10월 | 0.4 |
자료: 한국은행 ECOS
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.